10月1日木曜、朝8時50分。東京・日本橋本石町の日本銀行は、2つの文書を同時に公表した。1つは市場が身構えていた9月の全国企業短期経済観測調査(短観)。もう1つは、9月17、18日の金融政策決定会合で9人の政策委員が何を語ったかをまとめた「主な意見」である。そこには「物価上振れの兆候がみえれば、そのペースを速めざるを得ない」という一文があった。それでも、その日の午後3時、ドル円は158円38銭前後まで円安に動いていた。
利上げを急ぐと読める言葉が並んだのに、市場は「急いでいない」と受け取った。なぜか。この記事では、9月18日の会合から10月1日の午後までを時間の順にたどり、文書の中で誰が何を言い、市場がどの言葉を拾ったのかを物語として組み直す。
9月18日の利上げから10月30日の会合まで
読み方:「主な意見」の公表後、ドル円は1日を通じて円安方向に動いた。出所:日本銀行(決定内容・9月30日17時のドル円・会合日程)、株探(MINKABU PRESS、10月1日15時のドル円)、株探(株価)。
9月18日、7対2の決定
時計を2週間戻す。9月18日金曜、日銀の政策委員会は無担保コール翌日物の誘導目標を「1.0%程度」から「1.25%程度」へ引き上げると決めた。新しい金利は、祝日を含む連休明けの9月24日から適用された。採決は賛成7、反対2。賛成したのは植田和男総裁、氷見野良三副総裁、内田眞一副総裁、高田創委員、田村直樹委員、小枝淳子委員、増一行委員の7人である。
反対に回ったのは浅田統一郎委員と佐藤綾野委員だった。会合当日に公表された声明文は、2人の理由を短く記している。浅田委員は「足もとの消費者物価(除く生鮮食品)の上昇率が2%を下回るなか、経済の状況も必ずしも強いとはいえない」として据え置きを主張した。佐藤委員は「経済・物価情勢が、現時点ではこれまでと比べて大きく加速している状態にあるわけではない」として、このタイミングでの利上げに反対した。
6月の利上げから3カ月での追加利上げである。「主な意見」には、この間隔について「実現すれば従前より利上げの間隔が短くなるが、想定より経済が底堅かったためである」という説明が載っている。利上げの理由を市場の材料ではなく国内の経済・物価・金融情勢に置くべきだ、という意見もあった。会合の多数派は、自分たちが為替や海外の金利に押されて動いたと受け取られることを、明らかに警戒していた。
その結果、日銀の利上げ後も円は買われなかった経緯は、利上げなのに円安になった理由を尋問した記事で整理している。
文書の中の、2つの声
「主な意見」は、各委員が自分の発言を一定の字数内に要約して提出し、議長である総裁が項目ごとに編集する文書である。発言者の名前は付かない。だから誰の言葉かは分からない。ただし、読めば声の調子ははっきり2つに分かれている。
1つ目は、先を急ぐ声だ。「物価が今後も2%目標と整合的に推移し、金融環境が依然緩和的であれば、引き続き、利上げによって緩和度合いを調整する必要がある。物価上振れの兆候がみえれば、そのペースを速めざるを得ない」。別の意見はさらに踏み込み、「政策金利を早めにおおよそのゴールに近づけて、上下双方向に機動的に動けるような状況にしておくことが望ましい」と書いた。為替市場を通じた影響にも配慮し、「物価上振れを防ぐ意志を市場に示」すべきだという声もある。
2つ目は、速度を抑える声である。「ビハインド・ザ・カーブに陥るような加速感はなく、慌てる必要はない」。市場とのコミュニケーションについては「金融政策に対する織り込みが一方向に進まないよう、丁寧に実施していく必要がある」。中立金利については「先験的に中立金利を志向するのではなく、利上げごとに」緩和度合いを見極めるべきだ、という意見も並んだ。そして据え置きを求めた2つの意見は、声明に記された浅田委員と佐藤委員の反対理由とほぼ同じ言葉で載っている。
「主な意見」に並んだ2つの声(抜粋)
読み方:各項目は本誌による要約で、発言者の名前は文書に記されていない。最後の項目のみ政府(内閣府)出席者の発言。出所:日本銀行「金融政策決定会合における主な意見(2026年9月17、18日開催分)」。
会議室にいた、もう2人
決定会合には、議決権を持たない政府の出席者もいる。財務省と内閣府である。「主な意見」の最後には、この2者の発言が載っている。
財務省は、政策金利の変更提案について「本会合において適切にご判断いただきたい」としたうえで、「今回の変更が経済・物価に与える影響等を丁寧に点検していただきたい」と求めた。内閣府の言葉はもう一歩踏み込んでいる。「既往の利上げが累積的に与える影響について十分点検していただきたい」。さらに「今後は、日本銀行が推計した中立金利も踏まえて検討していく必要があるのではないかと考えている」と述べ、「景気や市場に過度な変動が生じた場合は日本銀行の主体的かつ適切な対応が重要である」と結んだ。
中立金利とは、景気を冷やしも温めもしない金利の水準のことだ。政府の出席者がその推計に言及したことは、利上げにはどこかで止まる場所があるはずだ、という念押しとして読める。日銀の委員の中に「早めにおおよそのゴールに近づけて」という声がある一方で、政府は「ゴールの手前で点検を」と言っている。同じ文書の中で、アクセルとブレーキの両方が踏まれていた。
10月1日、市場はどちらの声を聞いたか
前日の9月30日、日銀が公表した東京市場の17時時点のドル円は156円90〜92銭だった。10月1日の朝9時、ドル円は157円50銭台にいた。8時50分の公表から10分後のこの時点で、すでに前日の夕方より円安である。そこからドル買い・円売りがじわじわと続いた。
同じ朝の短観で、大企業製造業の業況判断指数(DI)はプラス24だった。6月から2ポイント改善したが、市場予想には届かなかった。短観の詳しい中身は別の記事で読める。MINKABU PRESSは午後3時のまとめで、短観に加え「主な意見」について「日銀が利上げを急がなければいけない内容ではなかった、との見方も強まった」と伝えた。日銀の追加利上げ観測が後退し、ドル高・円安が進んだという説明である。
午後3時、ドル円は158円38銭前後。前日17時から1円40銭強の円安だった。ユーロ円も179円26銭前後と、同じく1円20銭強の円安になっている。一方でユーロドルは1.1317ドル前後と、ドルはユーロに対してわずかに上げただけだった。ドルが全面高になったというより、円が売られた1日である。
同じ頃、東京の株式市場では銀行株が売られていた。三菱UFJフィナンシャル・グループは3.08%安、みずほフィナンシャルグループは2.76%安、三井住友フィナンシャルグループは2.54%安で引けている。利上げ観測で買われてきた銘柄が、観測の後退で売られた形だ。日経平均は2,203円高の6万8,956円72銭と大きく上げたが、上げの中心は半導体株であり、銀行株とは逆を向いていた。日経平均とTOPIXの差は2.73ポイントに開き、NT倍率は1日で16.25倍から16.69倍へ上がった。
市場は、文書の中の2つの声のうち、「慌てる必要はない」と「中立金利も踏まえて」の方を拾った。少なくとも10月1日の値動きは、そう読むのが素直だろう。ただし、それは「ペースを速めざるを得ない」という声が消えたことを意味しない。その声が条件として挙げたのは「物価上振れの兆候」である。条件がそろえば、同じ文書が逆の意味を持ち始める。
物価の数字は、どこにあるのか
9月18日の声明は、消費者物価(除く生鮮食品)の前年比が「足もとでは1%台後半」にあると書いている。「主な意見」の中でも、ある委員は政府の施策の効果もあって物価の伸びは1%台後半に止まっていると指摘し、別の委員は基調的な物価上昇率は「概ね2%に達している」と述べた。同じ物価を見て、委員の評価がこれだけ割れている。
一方、日銀の見通しは先の上昇を描いている。声明に添えられた「経済・物価の現状と見通し」は、原油高や半導体価格の上昇、最近の円安が耐久財などの価格を押し上げることから、消費者物価の伸びが「2026年度後半以降、2%をはっきりと上回る水準まで」高まると予想している。円安がこの見通しを押し上げる要因の1つに数えられている点は、覚えておいてよい。10月1日の円安は、それ自体が「物価上振れの兆候」の材料になりうる。
「主な意見」と「議事要旨」の違い。「主な意見」は会合からおおむね6営業日後に出る、各委員が自ら要約した発言の抜粋で、発言者の名前は伏せられる。会合全体の議論の流れをまとめた「議事要旨」は、次の会合が終わった後に公表される。9月会合の議事要旨が出るのは、10月29、30日の会合の後になる。
エピローグ:10月30日まで
次の決定会合は10月29日木曜と30日金曜に開かれ、30日には新しい「経済・物価情勢の展望(展望レポート)」が出る。9月の会合で7人の賛成票を集めた多数派は、その場で何を見て次の一手を判断するのか。「主な意見」には、その手がかりが3つ書き込まれている。物価上振れの兆候、金融環境が緩和的であり続けるかどうか、そして為替相場である。
その前に、10月2日には米国の9月雇用統計が出る。米10年債利回りは9月30日に5.29%と2002年以来の高さにあり、日米の金利差は円にとって重いままだ。ドル円が160円に近づく局面では、当局の介入警戒も再び話題になるだろう。
10月1日の市場は、日銀の文書からブレーキの声を聞き取った。しかし文書の中では、アクセルの声も同じ大きさで記録されている。どちらの声が10月30日の会合を支配するのか。その答えは、これから出る物価と為替の数字が決める。
主な参照
- 金融政策決定会合における主な意見(2026年9月17、18日開催分、10月1日8時50分公表)/日本銀行
- 金融市場調節方針の変更について(2026年9月18日、採決と反対理由、経済・物価の現状と見通し)/日本銀行、同(参考資料)
- 9月30日の東京外国為替市場(17時時点のドル円)/日本銀行
- 10月1日の東京外国為替市場(9時・15時のドル円、ユーロ円、ユーロドル、市場の見方)/株探(MINKABU PRESS)
- 日経平均の終値と銀行株の終値・前日比/株探、株探(三菱UFJ)ほか各銘柄ページ
- 次回の金融政策決定会合の日程/日本銀行
- 米10年債利回り(9月30日)/Yahoo Finance
データ基準日:2026年10月1日の東京市場(株価は15時30分の終値、ドル円・ユーロ円・ユーロドルは15時時点の取引時間中の値で、終値ではない)。9月30日のドル円は日本銀行が公表した17時時点の値である。米10年債利回りは9月30日の値。「主な意見」は発言者名を伏せた文書であり、本稿で引用した各意見がどの委員のものかは特定していない。据え置きを求めた意見と声明に記された反対理由の対応は、文言の比較による本誌の整理である。円安と銀行株安が日銀の利上げ観測の後退によるという説明は、市況報道にもとづく。本記事は情報提供を目的としたものであり、特定の通貨や銘柄の売買を推奨するものではない。投資判断はご自身の責任において行っていただきたい。
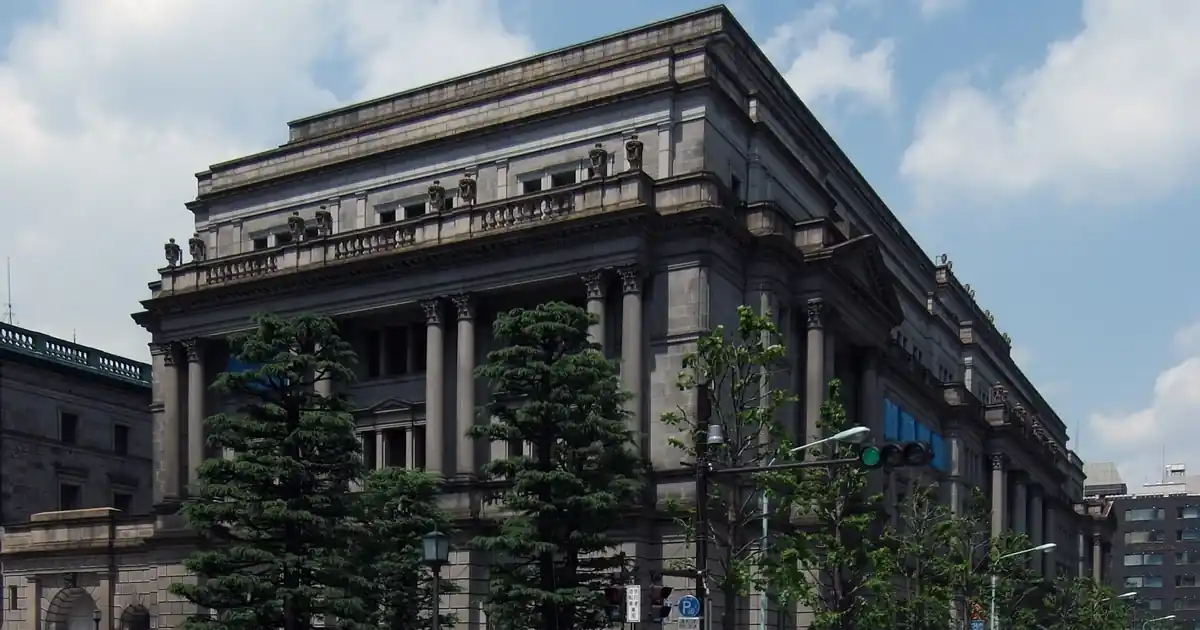
アイキャッチ写真:日本銀行本店の新館(Wiiii、CC BY-SA 3.0、Wikimedia Commons)。サイズを変更して使用。