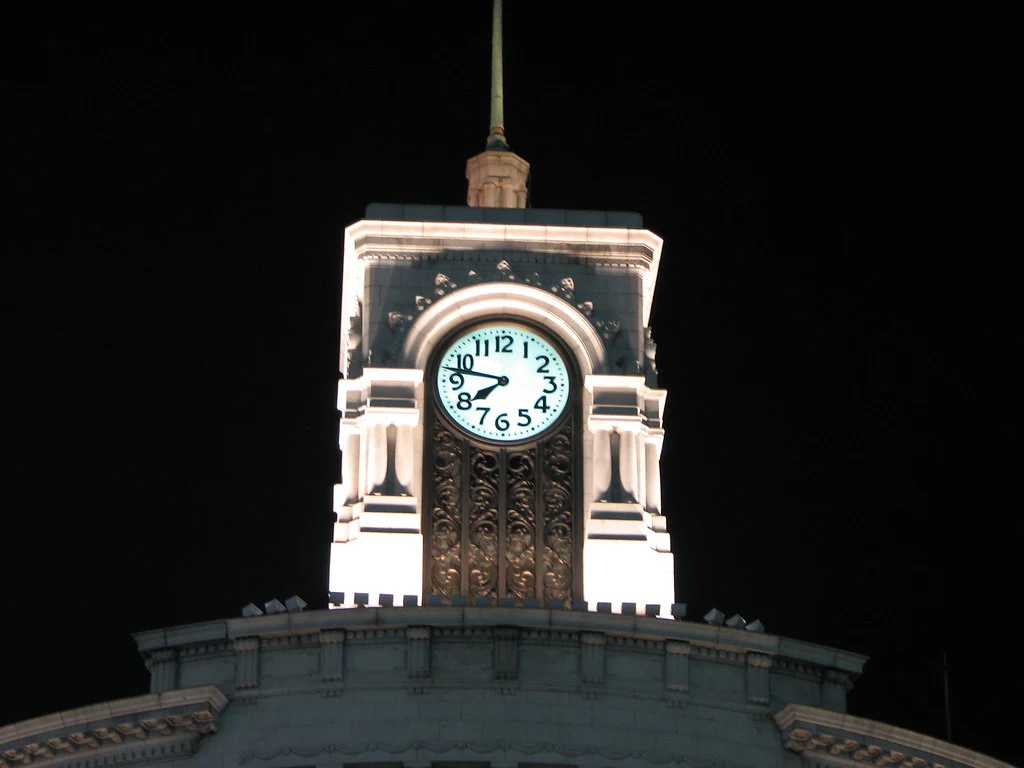
クルマのドアの内側に収まったスピーカーと、銀座四丁目の交差点に立つ和光の時計塔。11月11日の東京市場で、この2つの持ち主の株価は正反対に動いた。車載スピーカーを手がけるフォスター電機(6794)は配当性向を110%に引き上げると発表してストップ高の3,915円で前場を終え、和光を傘下に持つセイコーグループ(8050)は2度目の上方修正を出したのに前場を8,665円、前日比12.0%安で終えた。片方は買いが過熱し、もう片方は売られすぎに近づいている。どちらも、100株を持つ家計の手取りに直すと見え方が変わる。
けさの板:一方は買い気配のまま、一方は寄り付きから売り
フォスター電機は9時の取引開始から買い注文が売り注文を大きく上回り、しばらく値段がつかなかった。最初の売買が成立したのは9時25分台で、その後は上限の3,915円に張り付いた。前日終値3,215円に東証の制限値幅700円を足した値段である。前場の出来高は約44万株で、過去20営業日の1日平均(約21万株)の2倍を超えた。いずれもYahoo!ファイナンスの5分足からの集計である。四季報オンラインはこの値上がりを「最高値更新」と伝えた。手元で確認できる過去5年の週足でも、これより高い値段はない。
セイコーグループは逆だった。9時15分台の寄り付きが8,858円で、前日終値9,842円をいきなり1,000円近く下回った。9時35分ごろには8,342円まで売られ、下落率は一時15.2%に達した。その後は買い戻しが入り、前引けは8,665円。それでも前場だけで100万株を超える売買があり、20日平均(約50万株)の2倍以上の出来高を伴う下げとなった。フィスコは11日午前の配信で、この下げを「通期業績再度の上方修正も市場予想に届かず」と伝えている。
フォスター電機:配当245円は誰の財布から出るのか
材料は10日夜の3本の開示だった。1本目は期末配当予想の修正で、期末配当を60円から190円に引き上げ、中間55円と合わせた年間配当予想を115円から245円へ130円増やした。前期の年間配当は80円だから、3倍を超える。2本目は2027〜2031年度の「中期事業計画2031」で、配当性向(利益のうち配当に回す割合)を110%とし、2031年度に売上高2,200億円、営業利益率約7%、ROE(株主のお金でどれだけ稼いだか)約14%を目指すとした。3本目は韓国の上場子会社ESTec(イーステック)の完全子会社化に向けた公開買付けである。
フォスター電機の1株配当と1株利益(円)
読み方:修正後の配当予想245円は、会社の1株利益予想222.54円を上回る。利益より多くを配当に回す方針のため、利益が計画を下回ると配当も動きやすい。出所:フォスター電機の決算短信・配当予想修正(2026年11月10日)、本誌計算。
配当性向110%とは、稼いだ利益より多くを配当で払うという意味だ。会社の今期の1株利益予想は222.54円で、その110%がほぼ245円になる。自己株式を除く発行済み株式は約2,250万株あり、年間配当の総額は本誌の試算で約55億円。会社が見込む今期の純利益50億円を上回る。差額は、過去に積み上げた内部留保と借入で埋める計算になる。中計は借入の目安として「ネットデット/EBITDA(純有利子負債が稼ぐ力の何年分か)2.0倍」を掲げ、M&Aや大型投資の際には一時的に超えることもあり得るとした。9月末の現金及び預金は約209億円で、ここからESTecの買付資金約87億円(会社公表、1株2万4,000ウォン)も出ていく。
私たちが見るべきなのは、配当が利益に連動する点だ。上期(4〜9月)の営業利益は31億2,600万円で前年同期比27.8%減だった。会社は米国の関税や資材高にからむ一時的な費用を理由に挙げ、通期の営業利益予想80億円は据え置いた。達成には下期に約48億7,000万円を稼ぐ必要があり、上期の1.56倍にあたる。仮に純利益が計画を2割下回り、会社がそのまま110%を当てはめると、年間配当は約196円になる(本誌試算)。きょうの値段で利回りは5.0%で、それでも高いが、6%台を前提に買った人には目減りに映る。
ストップ高の翌日に起きやすいこと。上限値に張り付いたまま取引を終えると、買いたかったのに買えなかった注文が翌朝に持ち越される。そのため翌日も高く始まりやすいが、高く始まった直後に利益確定の売りがぶつかり、寄り付きが1日の高値になることも少なくない。あすの値幅の上下限は、基準値段が3,915円のままなら上下700円で、3,215円から4,615円となる。
セイコーグループ:上方修正でも売られた「下期の半分」
数字そのものは強い。上期の売上高は1,963億円で22.3%増、営業利益は314億円で86.5%増だった。グランドセイコーを中心に腕時計が国内外で伸び、訪日客の買い物も続いた。会社は通期予想を8月7日に続いて再び引き上げ、営業利益を410億円から470億円へ14.6%、経常利益を415億円から475億円へ14.5%上方修正した。年間配当予想も105円から120円に増やしている。
セイコーグループの営業利益:上期実績と下期計画(億円)
読み方:通期予想は2度引き上げられたが、上期だけで314億円を稼いだため、下期の計画は約156億円と上期の半分にとどまる。出所:セイコーグループの2027年3月期中間期決算短信(2026年11月10日)、本誌計算。
引っかかったのは下期だ。通期470億円から上期の314億円を引くと、下期の会社計画は約156億円になる。上期の半分である。上期だけで通期計画の66.9%を稼いだことになり、計画は控えめに見える一方、市場は「下期は失速する」と会社が言ったと受け取った面がある。為替の前提も効く。上期の平均レートは1ドル159.5円、1ユーロ184.4円で、前年同期より大幅な円安だった。円安の追い風が続かなければ、下期の数字はさらに読みにくくなる。
値動きの面では、8月の上方修正で積み上げた上げ幅をきょう失った。1回目の修正発表の前日にあたる8月7日の終値は9,170円で、翌営業日の8月10日には10,670円まで上げ、9月1日には1年来の高値11,920円をつけた。きょうの前引け8,665円は8月7日の終値を下回り、高値からは27.3%安い。安値8,342円は9月の安値8,680円も下回り、8月3日以来、約3カ月ぶりの水準だった。前引けで計算した予想PER(株価が1株利益の何年分か)は約22.1倍で、上昇前の水準まで冷えたとは言いにくい。
家計換算表:100株で手元に残る配当
どちらも100株単位で売買される。前引けの値段で100株を買い、会社予想どおりの配当を1年受け取った場合の手取りを並べた。課税口座では配当に20.315%の税がかかり、NISA口座なら国内の税はかからない。
| 項目(100株) | フォスター電機(6794) | セイコーグループ(8050) |
|---|---|---|
| 買うのに必要なお金(前引け) | 391,500円 | 866,500円 |
| 年間配当(会社予想、税引前) | 24,500円 | 12,000円 |
| 課税口座の手取り(20.315%差引) | 約19,523円 | 約9,562円 |
| 1カ月あたりの手取り | 約1,627円 | 約797円 |
| 配当利回り(前引け) | 6.26% | 1.38% |
| NISA口座の手取り | 24,500円 | 12,000円 |
| 純利益が計画比2割減なら(本誌試算) | 年間配当は約19,600円(税引前、110%を当てはめた場合) | 配当性向30%以上の方針で、減額幅は読みにくい |
同じ配当を受け取るのに、フォスター電機は約39万円、セイコーグループは約87万円が必要になる。月1,600円台の手取りは、スマートフォンの通信料の一部を賄える程度の額だ。ただし利回り6%台は、会社が110%という高い配当性向を守り、しかも利益計画を達成した場合の数字である。高い配当を値段に織り込んだ株は、配当が減ると知らされた瞬間の下げも大きい。NISAで高配当株を選ぶときの考え方は、NISAで高配当株を買うなら日本株か米国株かでも整理した。
ウォッチリスト:熱の続きと、売りの終わりを見分ける値段
フォスター電機の目安になる値段(円)
読み方:3,645円より上を保てば配当方針が土台として受け入れられたと読む。3,215円まで戻ればきょうの上げは消える。出所:Yahoo!ファイナンスの日足(2026年11月11日前引けまで)、本誌の整理。
セイコーグループの目安になる値段(円)
読み方:8,342円を割らずに9,170円を終値で回復すれば売り一巡と読む。8,342円を割れば7,600〜8,000円台が次の目安。出所:Yahoo!ファイナンスの日足・5分足(2026年11月11日前引けまで)、本誌の整理。
| 銘柄 | 本誌の見立て | 続く合図 | 見立てを取り下げる線 |
|---|---|---|---|
| フォスター電機(6794) | 過熱。配当目当ての買いが続くかは下期の利益しだい | 3,645円(10月9日の高値)より上で終値を保ち、出来高が落ち着く | 終値で3,645円を割れば熱は冷めたとみる。3,215円(10日終値)まで戻れば、きょうの上げはすべて消える |
| セイコーグループ(8050) | 売られすぎに近いが、底入れはまだ確認できない | 8,342円(きょうの安値)を割らずに、終値で9,170円(8月7日終値)を回復する | 終値で8,342円を割れば、次の目安は7,990円(8月3日の安値)と、200日移動平均の約7,585円 |
フォスター電機で見たいのは、ストップ高の翌日以降に値段がどこで落ち着くかだ。上限に張り付いた日の買いは、配当だけを見た短期の資金が多い。10月9日の高値3,645円は、この秋の上昇がいったん止まった値段で、ここを上回って推移すれば、新しい配当方針が株価の土台として受け入れられたと読める。逆に3,645円を割り込むなら、きょうの上げ幅の大半を返したことになる。きのうのユニチカとオキサイドのストップ高と同じく、初日の熱がどこまで残るかがすべてだ。
セイコーグループの売りが一巡したと判断する材料は2つある。1つは、きょうの安値8,342円を下回らないこと。もう1つは、1回目の上方修正前の終値9,170円を終値で取り戻すことだ。前者だけなら下げ止まり、両方そろえば「上方修正を売った」判断の見直しが始まったと読める。逆に8,342円を割り込めば、8月の安値圏と200日移動平均が並ぶ7,600〜8,000円台が次の目安になる。好決算でも株が下がった例として、フジクラの最高益と見通し下げも参考になる。
次に届く日付
- 11月11日〜12月11日:フォスター電機による韓国ESTecへの公開買付けの期間。決済開始は12月15日の予定で、買付総額は約87億円。
- 11月12日:セイコーグループの半期報告書の提出予定日。フォスター電機は11日に提出予定としている。
- 12月4日・12月8日:中間配当の支払開始日(フォスター電機は1株55円、セイコーグループは60円)。
- 2027年2月ごろ:両社の10〜12月期決算。フォスター電機は下期の利益が計画に届くか、セイコーグループは下期約156億円の計画が保守的だったかが試される。
私たちの財布に届くのは、確定した配当だけだ。フォスター電機の期末190円は2027年3月末の株主が対象の「予想」で、受け取れるのは来年6月ごろになる。セイコーグループの下げは、上期の数字ではなく下期の計画への失望だった。どちらも、次の決算でその見立てが答え合わせされる。
主な参照
- フォスター電機の期末配当予想の修正(年間245円、配当性向110%)/適時開示(TDnet)
- フォスター電機の2027年3月期中間期決算短信(上期実績、通期予想、1株利益予想222.54円、現金及び預金)/適時開示(TDnet)
- フォスター電機「中期事業計画2031」(売上高2,200億円、営業利益率約7%、ROE約14%、ネットデット/EBITDA2.0倍)/適時開示(TDnet)、フォスター電機
- ESTecに対する公開買付け(1株2万4,000ウォン、期間、総額約87億円)/適時開示(TDnet)
- セイコーグループの2027年3月期中間期決算短信と通期予想の修正/適時開示(TDnet)、セイコーグループ
- セイコーグループの配当予想の修正(年間120円)/適時開示(TDnet)
- 株価と出来高(日足・5分足)/Yahoo!ファイナンス(6794)、Yahoo!ファイナンス(8050)
- 制限値幅/日本取引所グループ
- アイキャッチ写真:銀座・和光の時計塔/Ian Muttoo(Flickr)、CC BY-SA 2.0
- 会社情報/日本経済新聞(6794)、日本経済新聞(8050)
データ基準日:2026年11月11日の東京市場の前引け(11時30分)。株価はいずれも取引時間中の数値で、終値ではない。後場の値動きは反映していない。出来高と高値・安値はYahoo!ファイナンスの5分足と日足からの集計で、取引所の公表値と差が出ることがある。配当と業績は会社予想で、確定ではない。配当総額、下期の必要利益、利回り、PER、手取り額、利益が2割減った場合の配当は本誌の計算である。フォスター電機が利益の下振れ時に配当性向110%をそのまま当てはめるかは会社が明示しておらず、試算は仮定にもとづく。セイコーグループの下げを「市場予想に届かず」とする見方はフィスコの報道によるもので、市場予想の具体的な数値は本誌では確認していない。本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではない。投資判断はご自身の責任において行っていただきたい。