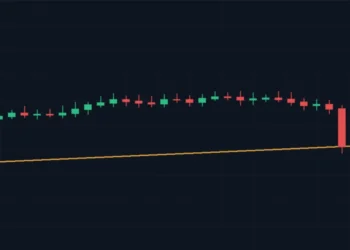
まず下の1枚を見てほしい。10月29日、アルファベット(GOOGL)は決算発表の翌日に、米東部時間11時56分の時点で前日比11.72%安の286.82ドルまで売られた。日中安値は280.36ドルで、一時は12.5%安。2021年10月以降の約5年の日足で、最大の下落率である。クラウド部門の売上高は前年同期比103%増と倍増したにもかかわらず、だ。
本稿は、決算の中身を「何が評価され、何が嫌われたか」に分けて図で整理し、そのうえで今後1〜2週間の値動きと1〜3カ月の見通しを確率付きで示す。結論を先に書く。短期は273〜305ドルのレンジで底固めを探る展開を本線(45%)とみる。1〜3カ月では290〜330ドルへの緩やかな戻りを本線(40%)とするが、上値は会社自身の株式売り出し枠が重しになる。逆に、終値で267ドルを割れば見立てを下方に切り替える。
決算の中身——クラウドは倍増、検索と広告は減速
部門別の売上高の伸び(前年同期比、%)
読み方:クラウドは伸びが加速し、検索とYouTubeは減速した。検索の売上高は4〜6月期からほぼ横ばいである。出所:アルファベットの4〜6月期・7〜9月期決算資料(米証券取引委員会への提出書類)。
7〜9月期の売上高は前年同期比25%増の1,275億7,700万ドル。会社は売上高の年換算が5,000億ドル規模に乗ったと強調した。主役はグーグルクラウドで、売上高は103%増の307億900万ドル、営業利益は111億2,100万ドル、営業利益率は36.2%(前年同期23.7%)。売上高の伸びも利益率も、4〜6月期(82%増、約36%)からさらに上がった。自社開発のAI半導体TPUを組み込んだシステムの販売も伸びに貢献したと会社は説明している。クラウドの受注残は5,610億ドルで、財務責任者(CFO)のアナト・アシュケナジ氏は「55%強」を今後24カ月で売上高として計上する見込みだと述べた。
一方、本業の広告は減速した。検索などの売上高は12%増の633億5,000万ドルで、4〜6月期の17%増から5ポイント鈍った。4〜6月期の633億ドルからはほぼ横ばいである。YouTube広告は9%増(4〜6月期13%増)。広告の合計は820億1,200万ドルで、市場予想の約835億ドルに届かなかったと報じられている。決算説明会でフィリップ・シンドラー最高ビジネス責任者は、為替、欧州の少額輸入品の免税廃止によるアジアの小売り広告主への影響、サッカーW杯後の広告費の正常化を減速の理由に挙げた。同時に、AIによる検索モード(AI Mode)の収益化が従来の検索より低いことも認め、AI回答への広告の拡大を進めていると述べている。
1株利益2.12ドルの読み方
1株利益は2.12ドルで、前年同期の2.87ドルを下回り、LSEG集計の市場予想3.02ドルにも届かなかったと報じられている。ただし、この数字には保有株式の評価損86億6,400万ドルが含まれる。会社の開示では、これが純利益を67億ドル、1株利益を0.55ドル押し下げた。決算説明会によると、評価損の中心はスペースXへの出資である。評価損を除けば1株利益は2.67ドル前後になるが、それでも予想には届かない。
本業の稼ぐ力そのものは悪くない。営業利益は30%増の405億7,600万ドル、営業利益率は31.8%と前年同期の30.5%から上がった。市場が問題にしたのは利益ではなく、次に見る現金の流れである。
本当の論点——現金が足りず、株を売り始めた
7〜9月期の現金の出入り(億ドル)
読み方:稼いだ現金を設備投資が上回り、不足分と配当を社債と株式の売り出しで賄った。自社株買いはゼロ。出所:アルファベットの7〜9月期決算資料(米証券取引委員会への提出書類)、本誌整理。
7〜9月期の営業キャッシュフローは422億9,000万ドル、設備投資は513億5,500万ドル。差し引きのフリーキャッシュフローは90億6,500万ドルの赤字で、4〜6月期(約59億ドルの赤字)に続いて2四半期連続のマイナスになった。会社は、TPUシステムの販売では契約から売上計上までの間に在庫を積む必要があること、2018年の欧州委員会の制裁金に関わる52億ドルの支払いがあったことも理由に挙げている。2026年の設備投資見通しは1,950億〜2,050億ドルで据え置いたが、2027年は「大幅に増える」とし、詳細は次の決算で示すとした。
不足分は外部から調達している。7〜9月期には287億ドルの社債を発行し、さらに市場で少しずつ株式を売る仕組み(ATM=アット・ザ・マーケット方式)で、A株43億ドル、C株81億ドルの計124億ドル分の株式を売り出した。売り出し枠はまだ276億ドル残っている。自社株買いは4〜6月期に続いてゼロだった。前年同期は115億ドルを自社株買いに充てていた会社が、いまは株を売る側に回っている。この転換こそ、株価が「好決算」に反応しなかった最大の理由だと本誌はみる。
ATM方式の売り出し枠が株価に効く理由。会社が市場で株を少しずつ売れる枠を持っていると、株価が戻る局面ではその売りが上値を抑えやすい。276億ドルの残り枠は、286ドル前後の株価で計算すると約9,600万株に相当する(本誌計算)。1日の売買高が数千万株の銘柄なので、すぐに相場を崩す規模ではない。ただし「戻ったら会社が売ってくる」という意識は、短期の戻りの勢いを鈍らせる。
過去の「決算で5%超の下落」その後どうなったか
決算で5%超下げた後の10営業日の値動き(決算翌日の終値比)
読み方:5回中3回は10営業日後に上にいた。ただし1カ月以内の最安値は平均で急落日の終値から約5%下で、急落日が底だったのは2026年7月の1回だけ。出所:stockanalysis.comの日足終値、本誌計算。
見通しの土台として、過去3年の決算で翌日に5%以上下げた5回を調べた。下げた日の終値から数えて、10営業日後に上にいたのは5回中3回、21営業日(約1カ月)後は2回、63営業日(約3カ月)後は3回である。平均すると、急落の後にすぐ反発するとも、下げ続けるとも言えない。ただし共通点が一つある。急落後1カ月以内の最安値は、急落日の終値から平均で約5%下にあった。急落した日が底になったのは5回中1回(2026年7月)だけで、残りは一度はもう一段下を試している。
| 決算発表 | 翌日の変化 | 5営業日後 | 10営業日後 | 21営業日後 | 63営業日後 | 1カ月内の最安値 |
|---|---|---|---|---|---|---|
| 2023年10月 | −9.51% | +0.7% | +5.0% | +8.8% | +21.2% | −2.7% |
| 2024年1月 | −7.50% | +3.9% | +4.2% | −2.1% | +17.0% | −2.7% |
| 2024年7月 | −5.04% | −0.6% | −7.9% | −5.1% | −4.3% | −8.3% |
| 2025年2月 | −7.29% | −4.0% | −3.5% | −9.1% | −20.9% | −12.7% |
| 2026年7月 | −7.13% | +5.0% | +12.6% | +8.5% | +5.4% | ±0.0% |
| 今回 2026年10月 | −11.72%(11時56分) | — | — | — | — | — |
今回が過去5回と違うのは、下げ幅が大きいことと、会社が株式の売り手になっていることだ。2025年2月は設備投資の大幅な引き上げが嫌われ、3カ月後には20.9%安まで沈んだ。今回の構図はこれに近い。一方、2026年7月は設備投資の引き上げで7.13%下げた後、10営業日で12.6%戻している。クラウドの伸びという「答え」がすでに数字で出ている点は、今回の方が強い。この二つの間のどこに着地するかが、以下の見通しの軸になる。
水準の地図——どこで止まり、どこで戻されるか
アルファベット(GOOGL)の水準の地図(ドル)
読み方:オレンジは本誌が判断の分かれ目に置く水準。青は取引時間中の値。出所:stockanalysis.com、移動平均は28日までの終値で本誌計算。
下値の目安は三つある。280.36ドルは29日の日中安値。273.50ドルは3月30日に付けた過去1年の終値の最安値で、ここが今回の最も重要な支えになる。その下の267.67ドルは過去1年の日中安値で、ここを割ると2025年秋以来の水準に戻り、チャート上の支えがほぼなくなる。
上値の目安は、まず300ドルの節目。次に316.80〜322.66ドルの帯で、決算前の安値(10月26日終値)と、29日に開けた窓の上端(28日の日中安値)が重なる。窓を完全に埋めるにはここまで戻る必要がある。さらに上の341ドル前後には50日移動平均(341.51ドル)と200日移動平均(341.20ドル)が集まっている(いずれも28日までの終値で本誌計算)。
1〜2週間の見通し——レンジで底固め
| シナリオ | 確率 | 11月中旬までの値動き | 想定する条件 |
|---|---|---|---|
| 底固め(本線) | 45% | 273〜305ドルのレンジ | 大型ハイテク株の地合いは落ち着くが、ATMの売り出し枠が戻りを抑える。1カ月以内に安値を一度試す過去の傾向どおり、280ドル割れを試してから戻す |
| 自律反発 | 30% | 305〜323ドル(窓埋め) | アマゾンやエヌビディアなどの決算でAI投資への不安が和らぐ。格下げが広がらず、目標株価の引き下げが一巡する |
| 続落 | 25% | 267ドル割れ、260ドル前後 | ハイテク株全体の調整が続く。検索の減速を理由にした格下げが続く。米金利の上昇 |
本線を「底固め」とした根拠は三つある。第一に、過去5回の急落では4回、1カ月以内にもう一段の安値を付けている。急落初日に飛びつく理由は乏しい。第二に、アナリストの反応は目標株価の引き下げが中心で、格下げはシチズンズJMPの1社にとどまると報じられている。バンク・オブ・アメリカは430ドルから380ドル、モルガン・スタンレーは400ドルから375ドル、バーンスタインは325ドルへ引き下げたが、多くは買い推奨を維持した。売りが売りを呼ぶ形にはなっていない。第三に、上値ではATMの売り出し枠と、窓の上端の戻り売りが待つ。上下とも動きにくい形である。
この間の材料は多い。29日引け後のアマゾンとアップルの決算、30日の日銀会合、11月3日の米中間選挙、11月上旬の米雇用統計である。アマゾンのクラウドAWSの伸びが強ければ、AI投資の回収への不安が和らぎ、アルファベットにも追い風になる。逆にアマゾンも設備投資の膨張で売られれば、続落シナリオの確率が上がる。
1〜3カ月の見通し——緩やかな戻り、ただし最高値は遠い
1〜3カ月(2027年1月末まで)のシナリオ確率
読み方:緑は現在値より上で着地するシナリオ、赤は下で着地するシナリオ。確率の合計は100%。本誌の判断。
| シナリオ | 確率 | 2027年1月末までの到達圏 | 想定する条件 |
|---|---|---|---|
| 緩やかな戻り(本線) | 40% | 290〜330ドル | クラウドの伸びと受注残の消化が続き、TPUシステム販売が10〜12月期に拡大する。ATMの売り出しは続くが、市場が慣れる |
| 本格回復 | 25% | 330〜360ドル(50日・200日線の回復) | AI検索の広告収益化が進んだ兆しが出る。2027年の設備投資の規模に安心材料が出る。ハイテク株全体が持ち直す |
| 下値模索 | 35% | 250〜280ドル | 2025年2月型。設備投資の膨張と株式の売り出しへの警戒が続く。検索の伸びが10%を割り込むとの見方が広がる |
確率で見ると、戻り(本線40%と本格回復25%の合計65%)が下値模索(35%)を上回る。根拠は、事業の数字が崩れていないことだ。受注残5,610億ドルのうち55%強を24カ月で計上するなら、年平均で約1,540億ドル(本誌計算)。直近四半期のクラウド売上高307億ドルを4倍した年換算約1,230億ドルを大きく上回る。クラウドの売上高は、少なくとも今後2年は伸び続ける計算になる。会社はTPUシステムの売上が10〜12月期に拡大し、2027年に大きく増えるとも述べた。
それでも下値模索に35%を残したのは、2025年2月の前例があるからだ。このときは設備投資の拡大が嫌われ、3カ月後に20.9%下にいた。今回は2027年の設備投資が「大幅に増える」と予告されたまま、数字が出るのは2月の決算である。数字が出るまでの空白は、警戒が続く理由になる。加えて、株式の売り出しは1株当たりの価値を薄める。最高値402.62ドル(5月13日の終値)に3カ月で戻る道筋は、本誌には見えない。
本誌の決算前の見立ての検証
本誌は28日の決算前の記事で、決算翌日の値動きを「大幅高25%・想定内45%・大幅安30%」と置き、大きく動くなら下に振れやすいと書いた。結果は大幅安で、5%どころか12%に迫る下げになった。方向は当たったが、確率の置き方は控えめすぎた。特に、オプション市場の織り込み幅(上下5.1%)の倍以上動いた点は、設備投資と現金の論点の重さを過小評価していたことを示す。今回の見通しでは、この反省から下値模索の確率を厚めに置いている。前夜の時間外の動きは決算番付に、29日の米国株全体の動きは寄り付き1時間の記事にまとめた。
日本の投資家にとっての意味
円建てで見ると、28日の欧州中央銀行の参照レート(1ドル=157.96円)で換算した286.82ドルは約4万5,300円になる。ドル円が日銀会合を受けて円高に振れれば、円建ての損失はさらに膨らむ。個別株で持つ場合は、株価と為替の二つの変動を抱えていることを意識しておきたい。
新NISAで人気のS&P500やナスダック100に連動する投資信託は、アルファベットを上位で組み入れている。アルファベットが12%近く下げた29日も、11時56分時点でS&P500連動ETF(SPY)は0.34%安、ナスダック100連動ETF(QQQ)は1.20%安にとどまっている。投資信託で持つ人が慌てて動く場面ではない。むしろ注意したいのは、東京市場への波及だ。アルファベットの設備投資はAI向け半導体や製造装置の需要の目安として読まれており、2027年に「大幅に増える」という予告は、日本の半導体関連株にとってはむしろ支えになる面がある。
個人投資家向けチェックリスト
| 確認すること | 水準・時期 | 見立てへの影響 |
|---|---|---|
| 終値で273.50ドルを守れるか | 過去1年の終値の最安値 | 守れば「底固め」本線を維持 |
| 終値で267ドルを割るか | 過去1年の日中安値 | 割れば見立てを下値模索に切り替える |
| 窓の上端を回復するか | 316.80〜322.66ドル | 回復すれば短期の売りが一巡したサイン |
| アマゾンの決算 | 10月29日引け後 | AWSの伸びと設備投資の規模がAI投資全体の空気を決める |
| ATMによる株式の売り出し | 次の四半期報告(2月)で判明 | 残り枠276億ドルの消化ペース |
| 2027年の設備投資見通し | 10〜12月期決算(例年2月上旬) | 3カ月見通しの最大の分岐点 |
主な参照
- アルファベットの2026年7〜9月期決算(部門別売上高、営業利益、評価損、キャッシュフロー、社債発行、ATMによる株式売り出し、自社株買い)/米証券取引委員会への提出書類(2026年10月28日)
- 4〜6月期決算(検索17%増、YouTube広告13%増、クラウド82%増、フリーキャッシュフロー)/米証券取引委員会への提出書類(2026年7月22日)
- 決算説明会(受注残5,610億ドル、設備投資見通し、TPUシステム、検索減速の理由、欧州委員会の制裁金の支払い)/The Motley Fool(書き起こし)
- 市場予想(1株利益3.02ドル、広告売上高)、アナリストの格下げと目標株価/CNBC、Investing.com
- 株価(10月29日の取引時間中の値、過去5年の日足)/stockanalysis.com
- ドル円の参照レート(10月28日)/欧州中央銀行(Frankfurter経由)
データ基準日:2026年10月29日 米東部時間11時56分(日本時間30日0時56分)。10月29日の株価と下落率は取引時間中の値であり、終値ではない。過去の値動き、移動平均、受注残の年平均、ATM残り枠の株数換算は本誌の計算である。「約5年で最大の下落率」は2021年10月以降の日足終値(29日は取引時間中の値)での比較。市場予想、広告売上高の予想、アナリストの目標株価と格下げは報道にもとづくもので、本誌は一次資料で確認できていない。決算説明会での発言は書き起こしにもとづく。シナリオと確率は本誌の判断であり、将来の株価を保証しない。本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではない。投資判断はご自身の責任において行っていただきたい。