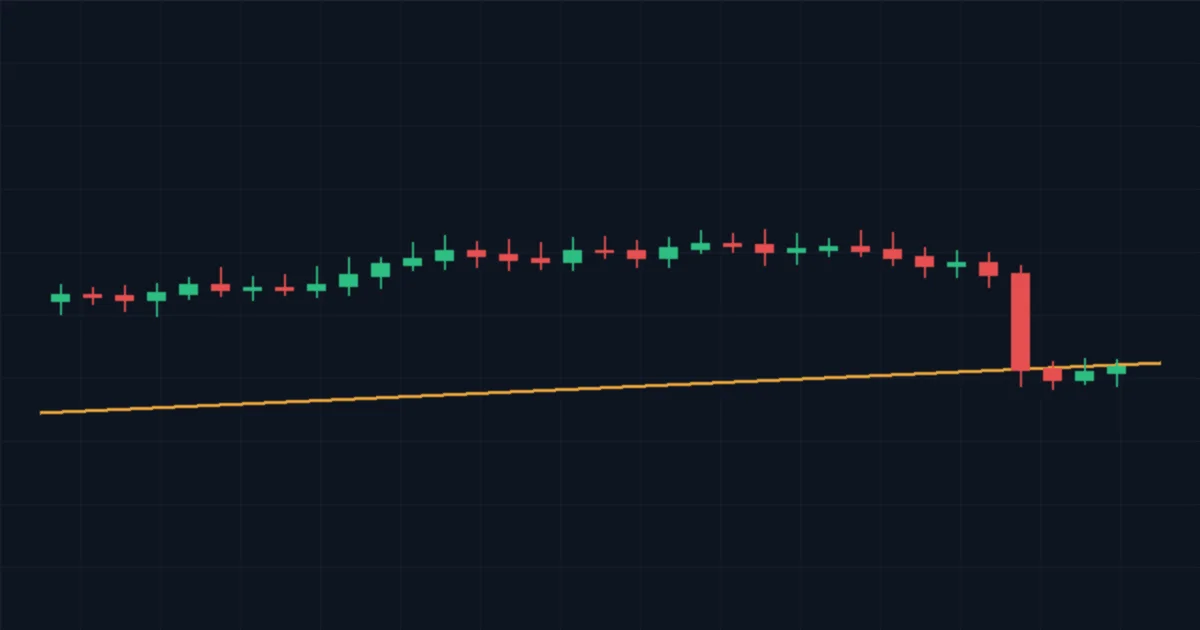
なぜ、業績予想を引き上げた日立製作所(6501)が1日で9%近く売られたのか。答えは「点数」ではなく「合格ライン」にある。10月29日前場、日立は5,132円、488円安(−8.68%)で取引を終えた。前日28日に発表した決算で、通期の調整後営業利益予想を1兆4,080億円から1兆4,500億円へ上げたにもかかわらず、である。
今日はこの値動きを、模試の成績表にたとえて読み解く。会社が出す決算は「点数」、市場予想は「合格ライン」、株価は「合否判定」だ。点数が上がっても、合格ラインがそれ以上に高ければ判定は不合格になる。この比喩を最後まで使いながら、日立が「売られすぎ」なのかどうかを順に見ていく。
前引け5,132円から見た各水準までの距離(%)
読み方:前引けの株価は200日線のわずか0.29%上にある。終値で前場安値5,081円を割れば撤退、75日線の回復には4.38%の上昇が要る。出所:株探(10月29日11時30分)、Yahoo Financeの日足終値から本誌計算。
原理——株価は点数ではなく「合格ラインとの差」で動く
まず第一原理から考えてみてほしい。株価には、その会社について市場が知っていることがすでに織り込まれている。決算発表の前日、日立の株価5,620円には「これくらいの点数は取るだろう」という見込みが入っていた。だから発表で株価が動くのは、点数そのものではなく、見込みとの差の分だけである。
ここが肝心だ。「増益」も「上方修正」も、それだけでは買い材料にならない。前の模試より点が上がっても、志望校の合格ラインに届かなければ判定はC判定のままである。逆に、点数が下がっても合格ラインを越えていれば判定は上がる。決算の受け止めは、いつもこの差で決まる。
用語ボックス。
・調整後営業利益:日立が「営業利益」の代わりに使う本業の利益。売上収益から売上原価と販売費・一般管理費を引いたもの。本稿の比喩では「点数」。
・コンセンサス(市場予想):アナリスト予想の平均。本稿の「合格ライン」。
・200日移動平均線:過去200営業日の終値の平均。長い目で見た株価の「平均点」で、多くの投資家が下値の目安にする。
日立の成績表——点数は上がった
日立が28日に公表した決算短信で、点数を順に確認する。4〜9月期の売上収益は5兆6,140億円で前年同期比17.3%増、調整後営業利益は6,432億円で26.6%増だった。親会社株主に帰属する中間利益は4,166億円で11.9%減ったが、前年同期は税引前中間利益が54.8%増と大きく膨らんでおり、その反動が出た形で、本業の伸びとは切り分けて見る必要がある。
| 項目 | 2027年3月期の新しい予想 | 前期比 | 従来予想・参考 |
|---|---|---|---|
| 売上収益 | 12兆円 | +13.3% | — |
| 調整後営業利益 | 1兆4,500億円 | +20.9% | 1兆4,080億円(フィスコ) |
| Adjusted EBITA | 1兆5,600億円 | +19.0% | — |
| 親会社株主に帰属する当期利益 | 9,200億円 | +14.7% | 200億円の上方修正(日本経済新聞) |
| 基本1株当たり利益 | 206.41円 | — | — |
| 中間配当 | 32円 | 前年同期23円 | — |
日本経済新聞は、4〜9月の受注額を売上高で割ったBBレシオが1.9倍だったと伝えた。1を上回れば、売った分より多くの仕事を新たに抱えたことを意味する。電力事業が稼ぎ頭になっており、点数の伸びは一過性ではなく、受注の裏付けがある。
それでも不合格——合格ラインはもっと上にあった
では合格ラインはどこにあったのか。フィスコの整理によれば、7〜9月期の調整後営業利益は3,490億円(前年同期比+17.5%)で、市場予想を100億円強下回った。一過性の費用を考えればほぼ想定線だが、通期予想の1兆4,500億円もコンセンサスをやや下回る水準にとどまったという。点数は上がったが、合格ラインには少し足りなかった。
もう一つの事情がある。日立の株価は、決算前の10月21日に終値で5,840円と、過去1年の最高値を付けていた。合格ラインそのものが、発表の直前まで引き上げられていたのである。期待が高いところでは、わずかな未達でも判定は大きく振れる。同じ日、NECも通期予想を4,300億円から4,600億円に引き上げながら7.58%安となった。フィスコは、米CSGの連結効果が主因で織り込み済みと受け止められたと伝えている。
数字への適用——どこまで下がれば「売られすぎ」か
ここからが、この記事で日立を「注目株」に挙げた理由である。前場の安値は11時6分の5,081円。過去200営業日の終値の平均、つまり200日移動平均線は28日時点で約5,117円にある。株価は前場のうちに、この長期の平均点を一度割り込み、前引けでは少し上の5,132円に戻した。
| 水準 | 価格 | 意味 |
|---|---|---|
| 過去1年の終値の最高値(10月21日) | 5,840円 | 決算前に引き上げられた合格ライン |
| 決算発表日の終値(10月28日) | 5,620円 | 発表前の織り込み |
| 75日移動平均線 | 約5,357円 | 戻りの最初の関門 |
| 29日前引け | 5,132円 | 現在地(取引時間中) |
| 200日移動平均線 | 約5,117円 | 長期の平均点。終値での攻防線 |
| 29日前場の安値 | 5,081円 | 終値で割れれば、下げは決算の反応から相場の転換に変わる |
株価の割安さも成績表の上で確かめておく。会社予想の1株利益206.41円で前引けの株価を割ると、予想PERは約24.9倍。決算前の5,620円では約27.2倍だった。点数(利益予想)は上がったのに、株価の倍率は2ポイント以上縮んだことになる。過去14営業日の値動きから計算したRSI(相対力指数)は前引けの株価で約35で、一般に売られすぎの目安とされる30にはまだ届いていない。
よくある誤解。「上方修正したのに下がったのだから、すぐ戻るはずだ」と考えるのは早い。合格ラインに届かなかったという判定は、次の模試、つまり次の決算まで書き換わらないことが多い。決算での急落は、翌日以降も売りが続く場合がある。下げ止まりを判断する材料は、修正幅ではなく、株価が長期の平均点(200日線)の上で踏みとどまれるかどうかである。
本誌の見立て——200日線の攻防に賭ける理由
結論を書く。本誌は、日立の下げは「業績の悪化」ではなく「期待の剥落」による売りで、200日移動平均線の約5,117円近辺は買い手が待ち構えやすい水準とみる。今後2週間で75日線の約5,357円を終値で回復する確率を40%、200日線と前場安値5,081円を終値で割り込み、5,000円を下回る確率を25%、その間で値固めが続く確率を35%と見積もる。
撤退の線は明確にしておく。終値で5,081円を割り込んだら、この見立ては外れたと判断する。そのときは「決算での一時的な不合格」ではなく、AI・電力関連の大型株全体から資金が抜ける相場の転換を疑うべきだ。29日前場の東京市場では、電気機器が33業種で最下位圏に沈み、値下がり銘柄は1,022に達した。その全体像は前場の番付にまとめた。決算前の論点はこちらの記事で示していた。
30日には日銀の金融政策決定会合の結果が出る。円高に振れれば、輸出関連の大型株には向かい風になる。会合の論点はこちらで解説した。
まとめ——成績表を読むときに覚えて帰る3点
模試の比喩に戻ろう。日立は前回より点数を上げた。だが志望校の合格ラインは、発表の直前までさらに上がっていた。判定が厳しかったのは、点数が悪かったからではなく、期待が高すぎたからである。覚えて帰ってほしいのは次の3点だ。
- 決算で株価を動かすのは点数ではなく、合格ライン(市場予想)との差である。
- 決算直前に株価が高値を付けている銘柄ほど、合格ラインは高く、わずかな未達で大きく売られる。
- 決算急落の下げ止まりは、修正幅ではなく、200日移動平均線のような長期の平均点の上で終値が踏みとどまれるかで判断する。日立なら約5,117円と5,081円が目安になる。
主な参照
- 2027年3月期 第2四半期(中間期)決算短信/日立製作所
- 7〜9月期の調整後営業利益と市場予想、通期予想の受け止め(フィスコ)/株探
- NECの決算と株価の受け止め(フィスコ)/株探
- 純利益予想の修正幅、BBレシオ/日本経済新聞
- 前引けの株価と前場の安値/株探
- 日足終値(移動平均線と過去1年の最高値の計算)/Yahoo Finance
データ基準日:2026年10月29日の東京市場の前引け(11時30分)。前引けの株価は取引時間中の数値であり終値ではない。移動平均線と過去1年の最高値は10月28日までの終値で計算しており、29日の終値が確定すれば値は変わる。RSIは単純平均による本誌の計算で、算出方法により値は異なる。市場予想・コンセンサスはフィスコの報道にもとづく。確率と水準は本誌の見積もりであり、将来の株価を保証しない。本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではない。投資判断はご自身の責任において行っていただきたい。