中国の7〜9月期の成長率4.5%は、強いのか弱いのか。答えは「平均すると平熱だが、体の場所によって温度がまるで違う」である。中国国家統計局が10月19日に発表した実質国内総生産(GDP)は前年同期比4.5%増で、4〜6月期の4.3%から伸びを高めた。だが同じ日の統計を並べると、輸出は3割近く伸び、不動産開発投資は2割減っている。
この記事では、中国経済をサーモグラフィー(熱画像カメラ)で撮るように読んでいく。体温計は1本の数字しか出さない。サーモグラフィーは、どこが熱く、どこが冷えているかを色で見せる。日本の投資家にとって大事なのは、平均の4.5%ではなく、熱い場所と冷たい場所がどこにあるかだ。
体温計の数字:4.5%は目標の下限
まず体温計の数字を確認する。国家統計局によると、1〜9月の実質GDPは前年同期比4.6%増だった。四半期ごとにみると、1〜3月期が5.0%、4〜6月期が4.3%、7〜9月期が4.5%である。前期比では7〜9月期が1.2%増で、4〜6月期の0.9%増から加速した。
みんかぶによると、7〜9月期の市場予想は4.4%で、結果はわずかに上回った。政府の通年目標は「4.5〜5.0%」で、日本経済新聞は「政府通年目標の下限」と報じた。つまり体温計だけを見れば、予想より少し高く、目標の範囲には入っている。上海総合指数は発表後にプラスに転じ、14時9分時点で0.16%高だった。
ここで考えてみてほしい。平熱の人でも、手足が冷えきって頭だけ熱を持っていれば、それは健康とは言いにくい。体温計の4.5%は、熱い部位と冷たい部位を足して割った数字にすぎない。順に、熱い場所から見ていく。
中国経済の「熱画像」:主な統計の前年比(%)
読み方:上ほど熱く、下ほど冷たい。GDPの4.5%は、輸出と工場の熱と、不動産と投資の冷えを平均した数字である。出所:中国国家統計局(2026年10月19日発表)。
熱い場所:輸出とハイテク製造
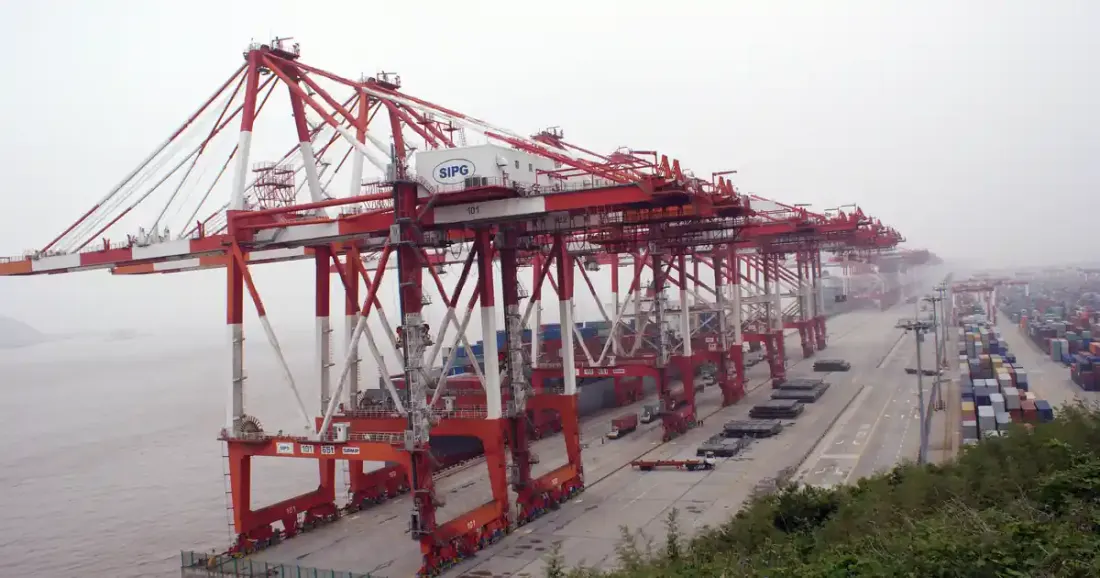
いちばん赤く光るのは輸出である。国家統計局によると、9月の輸出は人民元建てで前年同月比29.6%増、輸入は24.6%増だった。1〜9月の輸出は16.4%増で、そのうち機械・電気製品の輸出が23.7%増え、輸出全体の64.3%を占める。中国の車の輸出が9月に105万台と大きく伸びたことは、10月12日の記事で扱った。
工場の中も熱い。9月の鉱工業生産は前年同月比5.5%増で、8月から0.3ポイント加速した。業種別では、コンピューター・通信・その他電子機器が16.4%増、専用設備が12.1%増、鉄道・船舶・航空宇宙などの輸送機器が11.7%増だった。1〜9月のハイテク製造業の付加価値は14.3%増で、鉱工業全体の5.3%を9.0ポイント上回る。
ここが肝心だ。熱を出しているのは、海外に売る工場と、その工場で使う機械である。中国国内の家計が買うものではない。
冷たい場所:不動産と投資
サーモグラフィーを下に向けると、色は一気に青くなる。1〜9月の不動産開発投資は前年同期比20.6%減だった。新築の商品不動産の販売額は13.9%減、販売面積は13.2%減である。不動産開発企業が集めた資金は21.6%減り、そのうち国内の銀行借り入れは33.1%減った。
冷えは不動産だけにとどまらない。1〜9月の固定資産投資(農家を除く)は7.2%減で、1〜8月と同じ減少率だった。分野別には、インフラ投資が4.2%減、製造業投資が2.1%減である。工場はフル稼働に近いのに、新しい工場を建てる投資は減っている。今ある設備で輸出の注文をこなしている、という姿が浮かぶ。
家計の体温はその中間だ。9月の小売売上高は前年同月比1.1%増で、8月から0.7ポイント加速したが、水準は低い。自動車を除くと3.9%増になる。9月の消費者物価指数(CPI)は0.9%上昇、食品とエネルギーを除くコアCPIは1.0%上昇だった。9月の都市部の調査失業率は5.2%で、8月から0.1ポイント下がった。
用語メモ
・前年同期比と前期比:前年同期比は1年前の同じ時期との比較で、季節の影響を受けにくい。前期比は直前の四半期との比較で、勢いの変化を早くつかめる。7〜9月期は前年同期比4.5%、前期比1.2%である。
・生産者物価指数(PPI):工場が出荷する製品の値段の指数。9月は前年同月比5.0%上昇した。
・不動産開発投資:開発会社が土地の取得や建設に投じた金額。住宅市場の先行きを映す。
もうひとつの熱源:工場出荷価格
熱画像で見落としやすいのが、値段の熱である。国家統計局によると、9月の生産者物価指数は前年同月比5.0%上昇し、上昇率は8月から1.2ポイント拡大した。前月比でも1.2%上がっている。1〜9月の平均は2.3%上昇だった。消費者物価が0.9%しか上がらないのに、工場の出荷価格は5%上がっている。
この差には2つの意味がある。1つは、工場の出荷価格の上昇が、店頭の値段にはまだ伝わっていないことだ。仕入れが上がり売値が上がらなければ、中国の消費者向け企業の利益は挟み撃ちになりやすい。もう1つは日本への波及である。中国から輸入する部品や素材の値段が上がれば、日本の企業のコストも上がる。中国はこれまで「安いモノ」を世界に出してきたが、9月の統計は値上がりしたモノを出している姿を映す。
よくある誤解:「成長率が上がったから、中国の景気は回復している」。7〜9月期の加速を支えたのは輸出と工場で、家計の消費と不動産は弱いままだ。また、輸出の伸びは人民元建ての数字であり、値上がりの分も含む。数量がそのまま29.6%増えたわけではない。平均の加速だけを見て、中国の内需に頼る日本企業まで一律に追い風と読むのは早い。
日本株と商品市場にどう映ったか
熱画像を日本の市場に重ねると、温度の違いがそのまま銘柄の違いになる。熱い場所につながるのは、中国の工場に機械や部品を納める企業だ。9月の専用設備の生産が12.1%増えたことは、工作機械やロボットを中国に売る企業にとって注文の土台になる。今週はファナックが決算を発表する予定で、中国向けの受注の数字が熱画像を確かめる材料になる。
冷たい場所につながるのは、中国の家計や不動産に売る企業である。小売売上高1.1%増、不動産投資20.6%減という数字は、化粧品や建設機械、鉄鋼にとって追い風とは言いにくい。19日の東京市場では、中国の統計が上振れしたあとも日経平均は407円安で引けた。株探によると、33業種で最も上げたのは鉱業の3.41%高、最も下げたのは非鉄金属の1.18%安だった。非鉄金属には電線大手も含まれ、中国の統計だけで動く業種ではない。
銅にも同じ温度差がある。国家統計局によると、9月の10種非鉄金属の生産量は693万トンで、前年同月比0.1%増にとどまった。非鉄金属の製錬・圧延の付加価値は5.1%減である。一方、ヤフー・ファイナンスでは、ニューヨークの銅先物は日本時間15時32分時点で1ポンド=6.609ドルと、52週高値6.83ドルの近くにある。中国の工場が銅をたくさん使っているというより、世界の供給と価格の側の事情が強く出ている数字とみるのが自然だ。
4〜6月期の統計を読んだ7月の記事では、輸出に頼り内需が止まった構図を取り上げた。3カ月たって、輸出の熱はさらに上がり、不動産の冷えはむしろ深まった。構図は変わらず、温度差が広がったと言える。食料品の消費税減税など日本の内需の話は10月9日の記事にある。
まとめ:体温計ではなく熱画像で読む
体温計の4.5%は平熱に見える。だがサーモグラフィーで撮ると、輸出とハイテク工場は赤く、不動産と投資は青い。家計はそのあいだにいる。覚えて帰ってほしいのは次の3点だ。
- 熱い場所:9月の輸出は人民元建てで29.6%増、電子機器の生産は16.4%増。中国の工場に機械や部品を売る日本企業につながる。
- 冷たい場所:1〜9月の不動産開発投資は20.6%減、固定資産投資は7.2%減。中国の内需に頼る日本企業には追い風になりにくい。
- 値段の熱:9月のPPIは5.0%上昇。中国から入ってくるモノの値段が上がれば、日本の企業のコストにも響く。
次に温度を測り直すのは、国家統計局が10月分の主要統計を公表する来月になる。それまでは、今週のファナックの決算と、中国向けの受注の数字がひとつの手がかりになる。
主な参照
- 7〜9月期GDP、物価、雇用、貿易(2026年10月19日10時=北京時間)/中国国家統計局
- 9月の鉱工業生産/中国国家統計局
- 1〜9月の固定資産投資/中国国家統計局
- 1〜9月の不動産市場/中国国家統計局
- 9月の小売売上高/中国国家統計局
- 市場予想、政府目標、アジア株の反応(10月19日14時9分)/株探(みんかぶ)
- 「政府通年目標の下限」の報道(10月19日)/日本経済新聞
- 東証業種別ランキング(10月19日大引け)/株探(フィスコ)
- 今週の決算発表予定/株探
- 銅先物の価格と52週高値/Yahoo!ファイナンス
データ基準日:2026年10月19日(日本時間15時40分)。中国の統計は国家統計局の速報値で、今後改定されることがある。輸出入の伸び率は人民元建て。銅先物と上海総合指数は取引時間中の値で、終値ではない。本記事は情報提供を目的とし、特定銘柄の売買を勧めるものではない。