なぜ米国の天然ガスは、現物が1MMBtu(100万英国熱量単位)あたり2ドル台なのに、先物は3.7ドル近くで取引されているのか。答えは、先物が「冬の予約席」の値段だからだ。米エネルギー情報局(EIA)は11月10日の短期エネルギー見通しで、11月から3月までの米国の指標ヘンリーハブの現物価格の平均予想を2.87ドルとし、前月の予想から16%引き下げた。一方、NYMEXの期近先物は日本時間12日19時38分に3.697ドルで、前日比1.43%高だった。この差をどう読むかが、本稿のテーマである。
本稿では、天然ガスの相場を「映画館の座席」にたとえて考えていく。現物は「きょうの上映の当日券」、先物は「冬の上映の予約席」である。当日券が余っていても、冬の予約席が高いことは珍しくない。順に見ていく。
米国の天然ガス:当日券(現物)と予約席(先物)
読み方:現物は10月半ばから3割近く下がった。EIAの冬の平均予想2.87ドルに対し、期近先物は約29%高い。期間と受け渡し条件が違うため単純比較である。単位は1MMBtuあたりドル。出所:米エネルギー情報局(EIA)、Google Finance。
当日券が余っている:暖かい11月と在庫
まず当日券、つまり現物の値段を見てほしい。EIAが公表するヘンリーハブの現物価格は、10月15日の3.30ドルから10月30日には2.42ドルまで下がった。11月3日は2.63ドルである。2週間あまりで3割近く安くなった計算だ。
理由は単純で、客が来ていない。EIAは11月の見通しで「11月の暖かい滑り出しが米国の天然ガス価格を押し下げている」と書いた。暖房の需要が少なければ、生産されたガスは使われずに地下の貯蔵施設に回る。映画館でいえば、当日の客席がガラガラで、余った席を翌日以降に回している状態だ。
その「余った席」の数が在庫統計である。EIAの週間統計では、10月30日時点の地下貯蔵量は3兆8,010億立方フィート(3,801Bcf)。前の週から77Bcf増えた。前年同期より109Bcf少ないが、過去5年平均の3,747Bcfを54Bcf上回る。EIAは、11月の暖かさで暖房需要が減ったため、今後数カ月の在庫は前月の予想より多くなるとみている。
用語メモ
・ヘンリーハブ:米ルイジアナ州のパイプラインの集積地。米国の天然ガス価格の指標になっている。
・MMBtu:100万英国熱量単位。天然ガスの取引で使う熱量の単位で、価格は「1MMBtuあたり何ドル」で示す。
・Bcf:10億立方フィート。在庫や生産量の単位。
予約席は高い:先物が映すもの
では、なぜ予約席、つまり先物は高いのか。期近の先物は12月に受け渡すガスの値段で、冬の本番に向けた価格である。冬は暖房の需要が増え、在庫を取り崩す季節だ。当日券が余っていても、真冬の上映は満席になるかもしれない。予約席に上乗せがつくのはそのためである。
ここが肝心だ。EIAが予想する11〜3月の現物平均は2.87ドル。期近先物の3.697ドルは、それより約29%高い。期間も受け渡し条件も違うため単純には比べられないが、先物市場がEIAより寒い冬、あるいはより強い需要を織り込んでいることは読み取れる。どちらが正しいかは、これから来る天気が決める。
先物は12日、前日比1.43%上げた。予約席の値段は、天気予報の更新ひとつで毎日動く。寒波の予報が出れば予約席は値上がりし、暖冬の予報なら値下がりする。当日券の値段がすぐに予約席の値段に追いつくわけではない。
暖かい11月から先物の上乗せまで(映画館のたとえ)
読み方:米国内のガスが余っても、輸出設備の上限があるため海外の高値は国内に届かない。先物は冬の天気に賭けた値段である。出所:米エネルギー情報局、Google Finance。
別の映画館は満席:海外のガスとLNG輸出
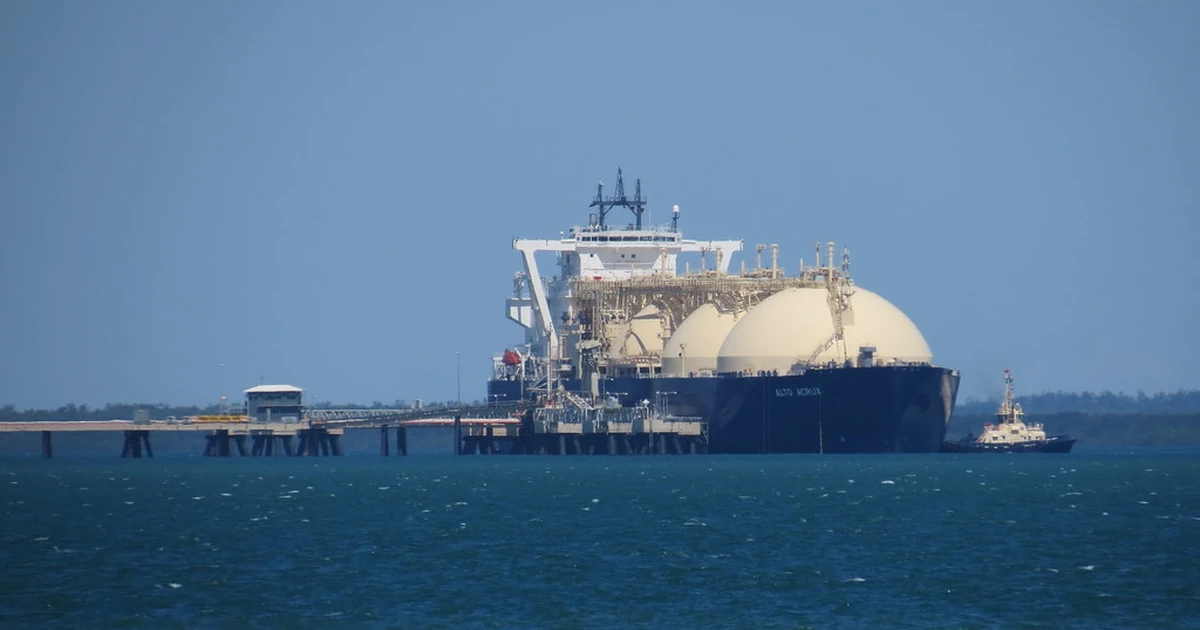
ここで話を海外に広げる。EIAによれば、米国の外の天然ガス価格は2022年12月以来の高値まで上がった。米国の映画館がガラガラでも、海外の映画館は満席に近い。その差を埋めるのが、液化天然ガス(LNG)の輸出である。米国の安いガスを液化して船で運べば、高い海外市場で売れる。
ただし、送迎バスの座席には限りがある。EIAは、米国のLNG輸出ターミナルがほぼフル稼働で動いていると書いた。海外の値段がどれだけ高くても、輸出できる量は設備で決まる。だから米国内の当日券は余ったままになる。EIAは新設備の稼働と既存設備の拡張により、2027年の米国のLNG輸出量が日量190億立方フィートと、2025年比で26%増えると予想している。
欧州のガス価格が4年ぶりの高値まで上がった経緯は、10月26日の欧州ガスの記事で扱った。米国のガスとアジアのLNGの値段の開きについては、10月21日の天然ガスの記事で詳しく説明している。
日本の読者にとっての意味
日本はLNGの大口の輸入国である。だが、米国の現物価格の下落がそのまま日本の電気代やガス代を下げるわけではない。日本のLNG輸入は原油価格に連動する長期契約の比率が高いとされ、米国産を買う場合も液化や輸送の費用が上乗せされる。米国の当日券が安くても、日本に届くまでにいくつもの料金が加わる。
原油の側も見ておきたい。EIAはブレント原油の現物価格が年内は1バレル100ドル前後で推移し、2027年10〜12月期には平均77ドルまで下がると予想した。ただし12日の先物市場では、ブレントの期近は日本時間19時32分に92.00ドルと、EIAの年内の想定より低い。原油相場の最近の動きは12日の原油の記事にまとめた。資源株への影響は、INPEXの決算の記事が参考になる。
よくある誤解:「EIAが冬の価格予想を下げたのだから、先物も下がるはずだ」と考えるのは早い。EIAの予想は毎月更新される見通しの一つにすぎず、先物は天気予報や在庫統計を受けて毎日動く。11月10日の見通し発表後も、期近先物は12日に上昇している。予想の引き下げは「今の天気が続けば」という条件付きの数字として読むべきだ。
次に見る数字
次の手がかりは11月13日の在庫統計である。通常は木曜に出るが、11日が米国の祝日だったため金曜にずれた。11月6日までの週の在庫が、例年よりどれだけ多く積み上がったかを見る。在庫の積み増しが大きければ当日券の余りが確認され、先物にも下げ圧力がかかりやすい。小さければ、予約席の上乗せは正当化される。EIAの次の短期見通しは12月8日に出る。
最後に、比喩を回収しておく。当日券(現物)は暖かい11月で余り、値段が下がった。予約席(先物)は冬の寒さを見込んで高いままだ。別の映画館(海外市場)は満席だが、送迎バス(LNG輸出設備)は満員で、これ以上は運べない。覚えて帰ってほしいのは3点である。1つ目は、現物と先物は「いつのガスか」が違うこと。2つ目は、EIAの冬の予想2.87ドルと先物3.697ドルの差は、天気への賭けの差であること。3つ目は、米国のガス安が日本のエネルギー価格にすぐ届くわけではないことだ。
主な参照
- 短期エネルギー見通し(2026年11月10日公表、ヘンリーハブ予想、LNG輸出、ブレント予想)/米エネルギー情報局
- 週間天然ガス在庫統計(10月30日時点、次回は11月13日)/米エネルギー情報局
- ヘンリーハブ現物価格の日次データ/米エネルギー情報局
- NYMEX天然ガス期近先物とブレント原油の気配値/Google Finance
データ基準日:先物価格は2026年11月12日、日本時間19時32〜38分の気配値で、取引時間中の値であり終値ではない。ヘンリーハブの現物価格はEIAの日次データ(11月3日分まで、11月4日公表)。在庫は10月30日時点のEIAの推計値。EIAの予想は11月10日公表のもので、今後改定される。先物と現物平均予想の比較は期間と受け渡し条件が異なる単純比較である。日本のLNG契約の構成についての記述は一般的な説明で、個別企業の契約内容を示すものではない。本記事は情報提供を目的としたものであり、特定の商品や銘柄の売買を推奨するものではない。投資判断はご自身の責任において行っていただきたい。